Neste artigo
O que é o Crédito Direto Opus
Financiamento direto é quando a construtora assume o papel do banco: você paga a entrada e parcela o restante com ela. No caso da Opus, a campanha se chama Crédito Direto Opus e tem site próprio, com simulador e regulamento.
O site resume a proposta assim: segurança para comprar e flexibilidade para decidir. Na prática, a flexibilidade aparece na escolha de entrada, prazo e intermediárias. A segurança, para a construtora, vem da análise de crédito, das garantias e da alienação fiduciária.
Quais empreendimentos participam
A campanha não vale para todos os prédios da Opus. Em 4 de novembro de 2026, o site listava:
| Empreendimento | Tipo | Situação no site do Crédito Direto |
|---|---|---|
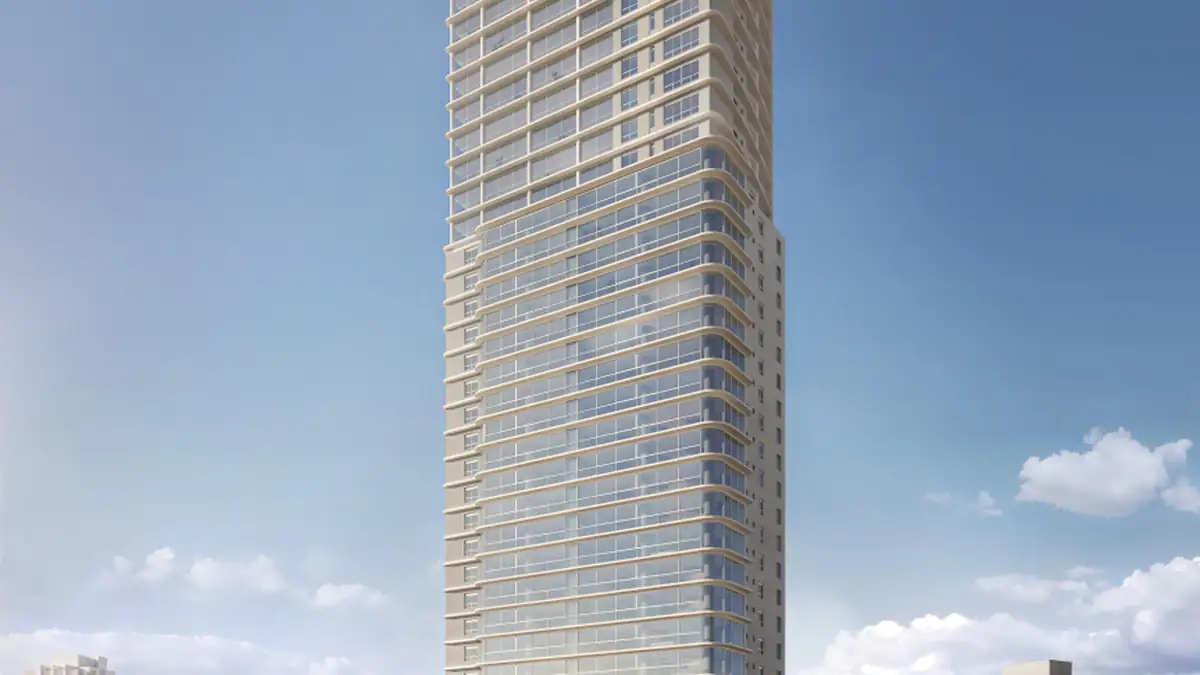
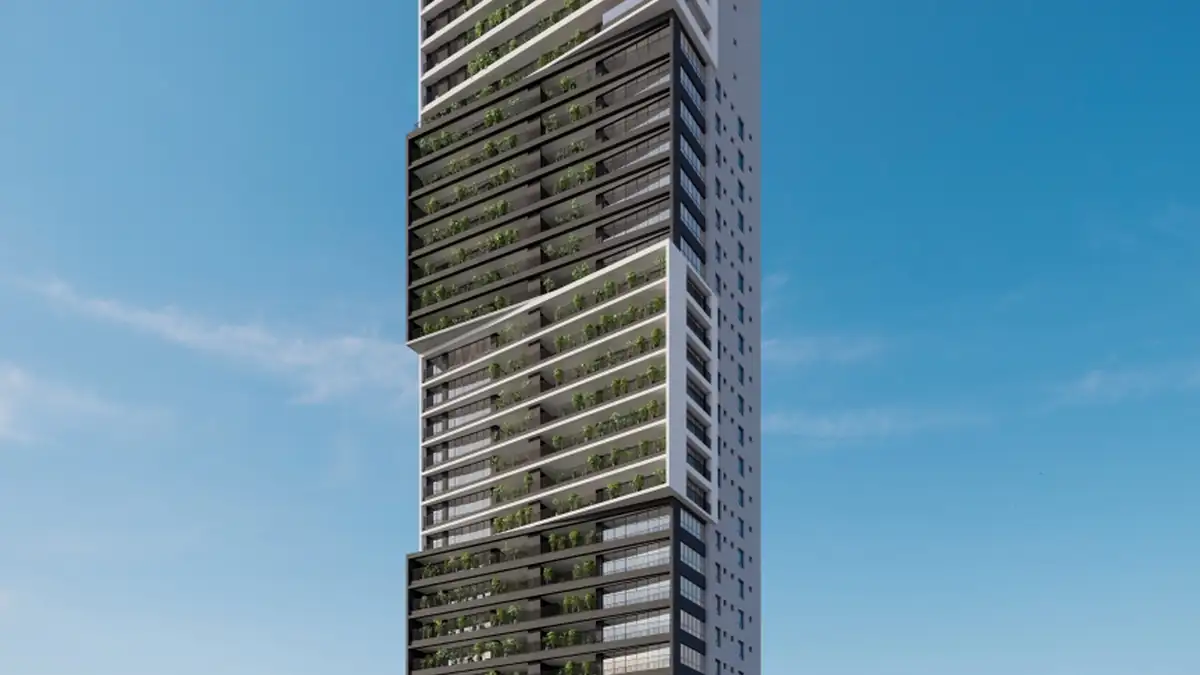
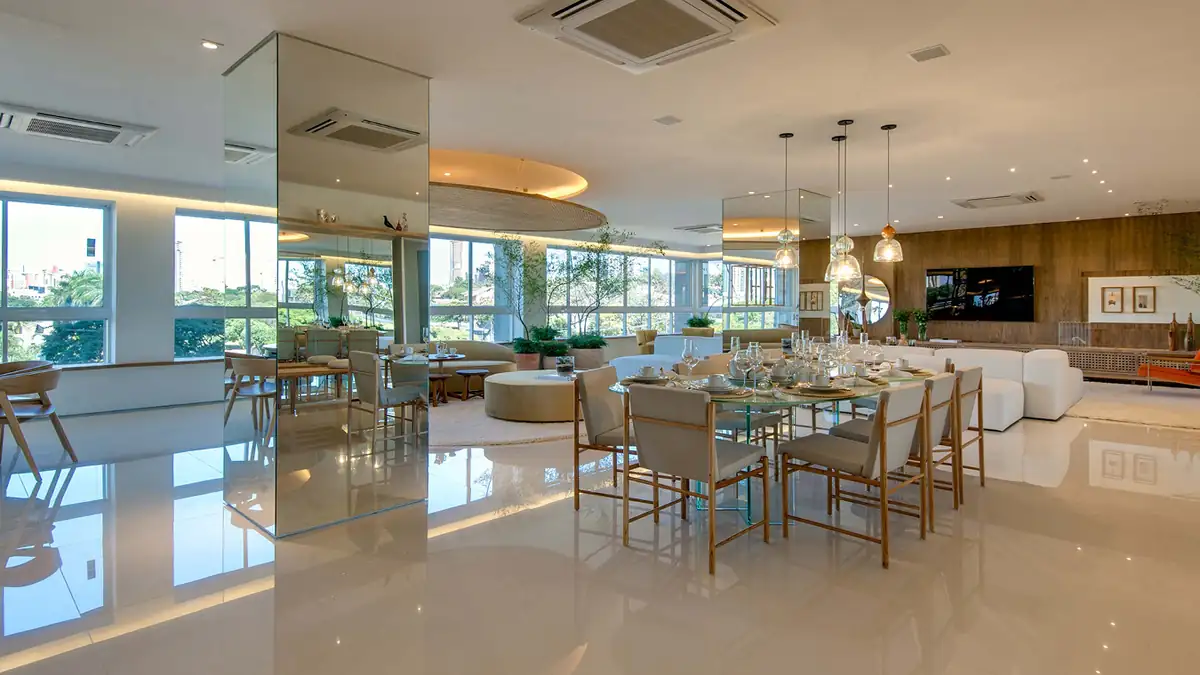
| Opus Gyro Ricardo Paranhos | Residencial, Setor Marista | Entregue, 48 a 139 m² |
| Opus Brava Design | Residencial, Setor Bueno | Entregue, 157 a 324 m² |
| Opus Penthouses Marista 146 | Residencial, Setor Marista | Entregue, 267 a 504 m² |
| Opus Tellure (Torres A e B) | Residencial, Reserva Ybiti | Entregue, 150 a 200 m² |
| Opus Geo Home 136 | Residencial, Setor Marista | Entrega em 2026, 42 a 230 m² |
| Opus Geo Work 136 | Comercial, Setor Marista | Entrega em 2026, offices de 39 a 715 m² |
| Pateo 136 Opus | Comercial, Setor Marista | Entregue, offices de 38 a 250 m² |
Dois avisos: o site da Opus marca o Geo Home 136 como entregue, mas o Crédito Direto fala em entrega em 2026; e o Tellure tem uma página de Torre B como em construção. Confira com a Opus a situação da unidade antes de simular o prazo de 240 meses, que é anunciado para imóveis prontos.
Entrada, prazos e taxas
O simulador oficial monta a compra em três blocos que somam 100% do valor do imóvel: sinal (entrada), intermediárias e mensais.
Sinal (entrada). De 30% a 100% do valor. O site informa que a entrada pode ser parcelada em até 10 vezes no cartão.
Prazos. São cinco opções no simulador:
| Prazo | Sistema | Correção |
|---|---|---|
| 12 meses | Parcelas fixas | Sem juros (o sinal é a 1ª parcela e sobram 11 mensais) |
| 36 meses | Tabela Price | Sem IPCA |
| 60 meses | Tabela Price | IPCA |
| 120 meses | Tabela Price | IPCA |
| 240 meses | Tabela Price | IPCA |
Taxas. O site anuncia "a partir de 0,69% ao mês" para residenciais e "a partir de 0,99% ao mês" para comerciais. Em um trecho, a página também escreve 0,69% para comerciais, o que parece erro de digitação, porque o restante do material traz 0,99%. O regulamento é claro em um ponto: a taxa é definida exclusivamente pela Opus, conforme a análise de crédito de cada operação. O "a partir de" é o piso, não a sua taxa.
Intermediárias. Semestrais ou anuais, de 0% a 35% do valor do imóvel.
Exemplos de parcela
Para dar uma ideia de ordem de grandeza, o MundoBlá calculou cenários para um imóvel hipotético de R$ 1.000.000, com 30% de entrada (R$ 300.000) e saldo de R$ 700.000, usando a taxa mínima anunciada de 0,69% ao mês. São contas de Tabela Price sem o efeito do IPCA, sem seguro, ITBI e registro.
| Prazo | Parcela mensal inicial | Total nominal (entrada + parcelas) |
|---|---|---|
| 11 mensais (plano 12x sem juros) | R$ 63.636,36 | R$ 1.000.000,00 |
| 36x Price | R$ 22.025,99 | R$ 1.092.936 |
| 60x Price | R$ 14.287,46 | R$ 1.157.248 |
| 120x Price | R$ 8.596,85 | R$ 1.331.622 |
| 240x Price | R$ 5.977,65 | R$ 1.734.635 |
Três leituras desse quadro:
- Prazo longo baixa a parcela, mas aumenta o total. No exemplo, ir de 120 para 240 meses reduz a parcela em cerca de R$ 2.600, mas soma mais de R$ 400 mil em juros nominais.
- O IPCA não está na conta. Nos prazos de 60, 120 e 240 meses, a parcela sobe com a inflação. O valor da tabela é só o ponto de partida.
- A taxa faz diferença grande. No mesmo cenário de 240 meses, a 0,99% ao mês a parcela inicial seria de R$ 7.649,12.
Com intermediárias, a parcela mensal cai. No prazo de 120 meses, se 20% do valor (R$ 200.000) for para intermediárias semestrais, a parcela mensal inicial fica em R$ 6.140,61 e cada uma das 20 semestrais em R$ 14.994,03, na mesma taxa de 0,69%.
Regras do regulamento que pesam no bolso
O regulamento da campanha tem oito itens. Os que mais mudam a sua decisão são estes:
Aprovação de crédito (item 1). Quem aprova é a Opus, com critérios internos. Não há garantia de aprovação.
Garantias (item 4). A Opus pode pedir garantias adicionais quando entender necessário.
Posse (item 5). Você só recebe o imóvel quando cumpre, ao mesmo tempo: fatura do cartão sem ficar inadimplente, sendo o restante financiado com juros.">pagamento mínimo de 30% do valor em imóvel sem decoração, ou 40% em imóvel decorado; escritura de compra e venda com alienação fiduciária lavrada e registrada; e as demais condições do contrato. Com entrada de 30% num imóvel sem decoração, a primeira condição já está cumprida.
Idade (item 6). A idade do comprador mais velho somada ao prazo não pode passar de 75 anos na contratação. Com 60 anos, o prazo máximo é de 15 anos (180 meses). Com 65, de 10 anos (120 meses).
Seguro (item 7). Seguro de vida com cobertura para morte e invalidez permanente, de seguradora de primeira linha, do dia da escritura até a quitação. É um custo mensal que não aparece no simulador.
Disposições gerais (item 8). A Opus pode alterar, suspender ou encerrar a campanha a qualquer momento.
Informação geral, não é orientação individual. Este guia não é recomendação de crédito. Antes de assinar, leia o contrato inteiro e, se possível, peça ajuda a um advogado ou a um profissional de finanças de sua confiança.
Simule com a calculadora do MundoBlá
A calculadora abaixo aplica as regras públicas da campanha: entrada mínima, prazos, intermediárias como percentual do valor, regra de idade e posse com 30% ou 40%. Ela mostra a parcela inicial e avisa quando a sua escolha esbarra em alguma regra do regulamento.
Crédito Direto ou banco: como comparar
O Crédito Direto não é automaticamente melhor ou pior que o financiamento bancário. Para comparar de forma justa, coloque lado a lado:
- Taxa de juros efetiva de cada proposta, não a taxa "a partir de".
- Índice de correção: IPCA no Crédito Direto; no banco, pode ser TR, IPCA ou taxa fixa, conforme a linha.
- Sistema de amortização: Price (parcela igual) ou SAC (parcela que cai com o tempo).
- Seguros e tarifas cobrados todo mês.
- Prazo máximo e regra de idade de cada credor.
- Custo Efetivo Total (CET), que soma tudo isso numa taxa só.
Peça as propostas por escrito e com o CET. Para os prédios da Opus que não estão na campanha, a calculadora de cada página roda em modo de financiamento comum, com a taxa que você digitar.
Como pedir a proposta oficial
O site do Crédito Direto descreve três passos: escolher o imóvel entre os participantes, montar a condição (entrada, prazo e intermediárias) e receber a proposta depois da análise da equipe da Opus. O formulário pede nome, WhatsApp, e-mail, CPF e data de nascimento. O telefone de vendas da Opus é (62) 3250-0400.
A resposta com todos os empreendimentos da Opus em Goiânia mostra também os prédios fora da campanha, e a resposta do Mundo Imóveis reúne os outros guias de imóveis. Para outros temas, a resposta inicial do MundoBlá é a porta de entrada.
Perguntas frequentes
O que é o Crédito Direto Opus?
O Crédito Direto Opus é uma campanha em que a própria Opus financia o saldo do imóvel, sem banco. Vale para empreendimentos participantes, com entrada a partir de 30% e prazo de até 240 meses para imóveis prontos, segundo o site oficial verificado em 4 de novembro de 2026.
Quais empreendimentos participam do Crédito Direto Opus?
Na lista de residenciais conferida em 4 de novembro de 2026 estão Opus Gyro Ricardo Paranhos, Opus Brava Design, Opus Penthouses Marista 146, Opus Tellure (Torres A e B) e Opus Geo Home 136. Entre os comerciais, aparecem Opus Geo Work 136 e Pateo 136 Opus.
Qual é a entrada mínima?
A entrada, chamada de sinal no simulador oficial, começa em 30% do valor do imóvel e pode chegar a 100%. O site informa que a entrada pode ser parcelada em até 10 vezes no cartão. Confirme com a Opus se há juros nesse parcelamento.
Qual é o prazo máximo do financiamento?
O regulamento fala em prazo de até 240 meses, sujeito à análise de crédito. O site anuncia os 240 meses para empreendimentos prontos para morar. No simulador aparecem as opções de 12, 36, 60, 120 e 240 meses.
Qual é a taxa de juros do Crédito Direto Opus?
O site anuncia taxas a partir de 0,69% ao mês para residenciais e a partir de 0,99% ao mês para comerciais. O regulamento diz que a taxa é definida exclusivamente pela Opus, conforme a análise de crédito de cada operação. A taxa do seu contrato pode ser maior.
As parcelas são corrigidas?
Nos prazos de 60, 120 e 240 meses, sim. O regulamento diz que as parcelas seguem a Tabela Price e têm atualização monetária pela variação positiva do IPCA, ou de índice que o substitua. O plano de 36 meses é Price sem IPCA, e o de 12 meses é de parcelas fixas sem juros.
O que significa variação positiva do IPCA?
Significa que a parcela é corrigida quando o IPCA sobe. Pelo texto do regulamento, a atualização considera a variação positiva do índice. Se houver deflação em algum período, leia no contrato como fica a correção, porque o regulamento não detalha esse caso.
O que é a Tabela Price?
A Tabela Price é um sistema de amortização com parcelas iguais, antes da correção monetária. No começo, a maior parte da parcela paga juros; no fim, a maior parte amortiza o saldo. No Crédito Direto Opus, a parcela Price ainda é corrigida pelo IPCA nos prazos longos.
Quem aprova o crédito?
A própria Opus. O regulamento diz que a concessão depende da aprovação de crédito do comprador, feita exclusivamente pela Opus, conforme critérios internos. A Opus também pode exigir garantias adicionais quando entender necessário. Não existe aprovação automática nem garantida.
Quando recebo as chaves?
Pelo regulamento, a posse exige três condições ao mesmo tempo: pagamento mínimo de 30% do valor em imóvel sem decoração, ou 40% em imóvel decorado; escritura de compra e venda com alienação fiduciária lavrada e registrada; e cumprimento das demais condições do contrato.
O que é alienação fiduciária?
Alienação fiduciária é a garantia em que o imóvel fica em nome do credor até a quitação da dívida, e o comprador tem a posse. No Crédito Direto Opus, a escritura com alienação fiduciária precisa ser registrada antes da posse, segundo o regulamento.
Existe limite de idade?
Existe. A soma da idade do comprador mais velho com o prazo remanescente do financiamento não pode passar de 75 anos na data da contratação. Quem tem 50 anos, por exemplo, chega a no máximo 25 anos de prazo, ou 300 meses, o que já cobre os 240 meses.
O seguro de vida é obrigatório?
É. O regulamento exige seguro de vida com cobertura para morte e invalidez permanente, de seguradora de primeira linha, vigente desde a assinatura da escritura até a quitação. O custo do seguro não aparece no simulador e deve entrar na sua conta mensal.
O que são as intermediárias?
Intermediárias são parcelas maiores pagas a cada seis meses ou a cada ano, além das mensais. No simulador oficial, elas podem representar de 0% a 35% do valor do imóvel. Quanto mais intermediárias, menor a parcela mensal, mas maior o valor a reservar nessas datas.
A campanha pode acabar?
Pode. O regulamento diz que a Opus pode alterar, suspender ou encerrar a campanha a qualquer momento e definir as condições de cada operação. O site afirma que as condições valem durante o período da campanha e mudam sem aviso prévio.
Crédito Direto ou financiamento bancário: qual escolher?
Depende do seu perfil. O direto tende a ter análise feita pela construtora e prazos próprios; o bancário pode ter prazo maior e outras taxas e índices. Compare o Custo Efetivo Total das duas propostas, o índice de correção, os seguros e as regras de posse antes de escolher.
A simulação desta página vale como proposta?
Não. A calculadora do MundoBlá usa as condições públicas da campanha para dar uma ideia da parcela inicial. A proposta real sai da análise da Opus, que define taxa, prazo e garantias. Para uma simulação oficial, use o site do Crédito Direto Opus ou ligue para (62) 3250-0400.
Fontes e data de verificação
Condições tiradas do site oficial do Crédito Direto Opus (creditodiretoopus.com.br) e do regulamento da campanha (opus.inc/regulamento). Exemplos de parcela calculados pelo MundoBlá pela fórmula da Tabela Price, sem IPCA, seguro e custos de cartório. Verificado em 4 de novembro de 2026. A campanha pode mudar sem aviso: confirme com a Opus antes de assinar.
Referências
- Opus. Crédito Direto Opus: simule seu financiamento. Disponível em: https://creditodiretoopus.com.br/.
- Opus. Regulamento da campanha Crédito Direto Opus. Disponível em: https://opus.inc/regulamento.
- Opus. A Opus (institucional). Disponível em: https://www.opus.inc/a-opus.
Fontes conferidas em 04 de novembro de 2026.